Par Flore, consultante chez Safir Consulting octobre 2026
Emprunter coûte de nouveau cher, aux États comme aux ménages. Fin septembre, la France payait 4,77 % pour emprunter sur dix ans, et l’écart avec l’Allemagne, emprunteur de référence de la zone euro, a atteint son plus haut niveau depuis 2012.
Ce signal mérite attention : il traduit une perte de confiance des investisseurs dans les finances publiques françaises. Les marchés d’actions, eux, résistent. Dans cet article, je reviens sur les causes de cette remontée des taux, sur la situation particulière de la France, et sur ce paradoxe boursier. Je termine par ce que cela change concrètement pour les emprunteurs et les épargnants.
1. Les taux remontent partout
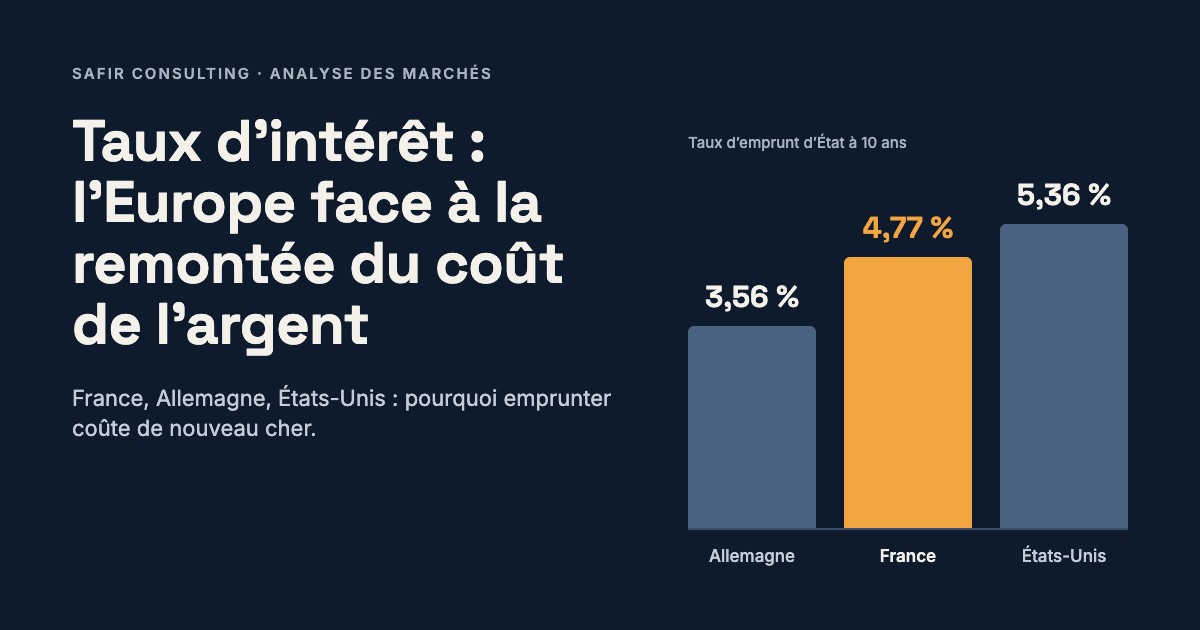
De Paris à Washington en passant par Berlin, le coût de la dette publique augmente. Le taux d’emprunt à 10 ans, référence des marchés, l’illustre clairement.
- États-Unis (Treasury) : 5,36 % début octobre, plus haut niveau depuis avril 2002
- France (OAT) : 4,77 % fin septembre, écart avec l’Allemagne le plus large depuis 2012
- Allemagne (Bund) : 3,56 % fin septembre, plus haut niveau depuis 2011 (atteint en août)
Les banques centrales accompagnent le mouvement. La Banque centrale européenne (BCE) a relevé ses trois taux directeurs de 0,25 point le 10 septembre.
Qu’est-ce qu’un taux à 10 ans ?
Pour financer ses dépenses, un État emprunte auprès d’investisseurs (banques, assureurs, fonds) en émettant des obligations. Le taux à 10 ans est l’intérêt annuel qu’il leur verse pour un prêt de dix ans. Il se compose de trois éléments.
- Les taux directeurs attendus : ce que le marché anticipe de la politique de la banque centrale sur dix ans.
- La prime de durée : la rémunération supplémentaire exigée pour immobiliser son argent aussi longtemps.
- La prime de risque du pays : le supplément demandé selon la confiance qu’inspirent ses finances publiques.
Pourquoi les trois éléments montent en même temps
Les taux directeurs attendus augmentent d’abord. La crise au Moyen-Orient a porté le baril au-dessus de 100 dollars, ce qui ravive l’inflation et pousse les banques centrales à resserrer leur politique.
La prime de durée progresse ensuite, car les États empruntent massivement. L’Allemagne prévoit à elle seule un record de 512 milliards d’euros d’émissions en 2026. Plus l’offre d’obligations est abondante, plus les investisseurs exigent d’être rémunérés.
Enfin, la prime de risque s’accroît pour les pays dont les finances inquiètent. C’est précisément le cas de la France.
À retenir : quand les taux montent, le prix des obligations déjà émises baisse. Une obligation ancienne qui rapporte 2 % vaut moins lorsque les nouvelles en rapportent 4 %.
2. France : la prime de risque s’envole
L’écart entre les taux français et allemands a atteint 1,20 point fin septembre, contre environ 0,83 point mi-août. C’est son plus haut niveau depuis 2012, au cœur de la crise des dettes souveraines européennes.
Cet écart, appelé « spread » OAT-Bund, mesure la prime de risque exigée pour prêter à la France plutôt qu’à l’Allemagne. Sa hausse rapide reflète l’inquiétude des investisseurs sur la trajectoire des finances publiques.
Le projet de loi de finances pour 2027, présenté le 1er octobre, prévoit 43 milliards d’euros d’efforts. L’objectif est de ramener le déficit à 5 % du PIB, contre 5,4 % attendus en 2026. Cette trajectoire n’a pas suffi à rassurer : le CAC 40 a cédé 1,62 % le jour de la présentation, avant de reprendre 0,79 % le lendemain.
3. Le paradoxe : des marchés d’actions qui résistent
Le S&P 500 a touché un record à 7 844 points début octobre, malgré des taux au plus haut depuis plus de vingt ans. En théorie, la hausse des taux pèse pourtant sur les actions : une obligation sans risque à 4 ou 5 % devient une alternative attractive, et les profits futurs des entreprises valent moins aujourd’hui.
Cette résistance tient essentiellement à deux secteurs. Depuis janvier, la technologie (+38 %) et l’énergie (+37 %) portent la cote américaine, soutenues par l’intelligence artificielle et le pétrole cher. Derrière les indices, de nombreuses valeurs reculent toutefois, ce qui conduit certains analystes à juger cette hausse fragile.
Les actions européennes, elles, ont fait du surplace, freinées notamment par les doutes budgétaires français.
4. Ce que cela change concrètement
- Crédit immobilier : les banques fixent leurs taux fixes en s’appuyant sur l’OAT à 10 ans. Sa hausse se répercute déjà sur les barèmes d’octobre.
- Épargne : à l’inverse, des taux plus élevés permettront aux assureurs de mieux rémunérer, à terme, les nouvelles sommes placées sur les fonds en euros.
- Bourse : la résistance actuelle repose sur un petit nombre de secteurs. Diversifier son portefeuille reste la règle de base.
Dans ce contexte, il peut être judicieux pour un projet immobilier de comparer rapidement les offres, et pour un épargnant de réexaminer la répartition de ses placements.
Deux rendez-vous à surveiller
- 28 octobre 2026 : réunion de la Réserve fédérale américaine (Fed). Une hausse de taux est largement anticipée.
- 29 octobre 2026 : réunion de la BCE. Le marché hésite entre nouvelle hausse et statu quo.
Petit lexique
- Bund : équivalent allemand de l’OAT, référence de la zone euro.
- OAT : obligation assimilable du Trésor, titre de dette émis par l’État français.
- Obligation : titre de dette par lequel un emprunteur s’engage à verser des intérêts puis à rembourser.
- Point de base : un centième de point de pourcentage (100 points de base = 1 %).
- Prime de durée : rémunération supplémentaire exigée pour prêter sur une longue période.
- Spread : écart de rendement entre deux obligations, reflet d’une différence de risque.
- Taux directeur : taux fixé par une banque centrale, qui oriente le coût du crédit dans l’économie.
- Treasury : obligation émise par le Trésor américain.
Sources
- France Épargne : « L’écart OAT-Bund atteint 120 points de base »
- France Épargne : « Dette allemande : 512 milliards d’émissions »
- France Épargne : « Réouverture du Bund 2056 »
- eco3min : « Taux de l’OAT 10 ans depuis 1986 »
- DB France Invest : « Taux crédit immobilier, octobre 2026 »
- Neofa : « Actualité financière du 2 octobre 2026 »
- Invesse : « Récap du 2 octobre 2026 »
- CIC Banque Privée : « Flash marchés, octobre 2026 »
- Investrade : « Morning Preview », 1er octobre 2026
- Investrade : « Market Review », 9 octobre 2026
- LPL Research : « Weekly Market Performance », 9 octobre 2026
- StockMarketWatch : « Treasury Yields », octobre 2026
- Tapeboard : « Stock Market Today », 2 octobre 2026
Flore, consultante Safir Consulting